Cuánto rinde de verdad un departamento en arriendo en Antofagasta
Casi todas las cifras de rentabilidad que circulan se calculan sobre el precio que pide un aviso. Nosotros administramos arriendos en Antofagasta todos los días, así que podemos mostrar la otra cifra: la que se cobra, y la que queda después de los costos.
Hay dos cifras de rentabilidad y se parecen poco. La primera sale de dividir la renta que pide un aviso por el precio de venta. La segunda sale de la renta que se cobra en un contrato firmado, menos todo lo que ese departamento cuesta mantener arrendado durante el año.
La primera es la que casi siempre se publica. La segunda es la que llega al bolsillo.
Es la rentabilidad neta anual estimada de un departamento de un dormitorio en Antofagasta, arrendado a largo plazo y sin amoblar. La cifra bruta del mismo departamento es 6,0%. La diferencia entre las dos es este artículo.
La renta que se cobra, por tipología
Estas son las rentas de referencia que manejamos, separadas por sector porque la diferencia es grande:
| Tipología | Sector norte | Centro / borde costero |
|---|---|---|
| 1 dormitorio (≈37–47 m²) | $650.000 | $800.000 sin muebles · $970.000 amoblado |
| 2 dormitorios (≈49–55 m²) | $690.000 | — |
| 3 dormitorios (≈64–72 m²) | $760.000 | — |
Un dato que conviene conocer antes de calcular: en el centro, la mediana de los avisos de portal queda entre 25% y 33% por debajo de lo que efectivamente se cobra en el mismo edificio. La razón es el tipo de arrendatario — demanda corporativa, amoblado y con gastos comunes incluidos en la renta. Si usted calcula su rentabilidad del centro con medianas de portal, la va a subestimar.
En el sector norte pasa lo contrario, con menos distancia: el aviso suele pedir algo más de lo que cierra el contrato.
Un caso con números
Hasta acá son porcentajes. Esto es lo que pasa mes a mes con un departamento real de nuestra cartera: un dormitorio, 37 m², en el sector norte.
Fíjese en dos cosas de ese cuadro. La primera: más de la mitad del descuento no es la administración, son la vacancia y la mantención, que casi nadie incluye. La segunda: el corretaje se repite cada vez que hay que arrendar de nuevo. Por eso un arrendatario que se queda tres años vale plata, no solo tranquilidad.
Los siete costos, completos
- Administración — 8% del canon más IVA, mensual.
- Gastos comunes — en largo plazo los paga el arrendatario, así que no son costo del dueño. Con una excepción que importa: si la renta se pactó con gastos comunes incluidos (habitual en contratos corporativos), ahí sí los asume el dueño.
- Contribuciones — siempre por cuenta del dueño, salvo la rebaja del DFL2 cuando la unidad está efectivamente acogida.
- Corretaje — medio canon más IVA cada vez que se arrienda.
- Vacancia — un mes desocupado cada dos años es un supuesto prudente. Es el costo que más se omite.
- Mantención — una reserva de medio mes de renta al año.
- Mobiliario, si arrienda amoblado — es capital invertido y se repone cada cinco años aproximadamente.
Amoblar: conviene en el centro, no conviene en el norte
Esta es probablemente la conclusión más útil, porque va contra lo que suele asumirse.
Amoblar siempre sube la renta. Lo que cambia por sector es cuánto la sube, comparado con lo que cuesta el paquete:
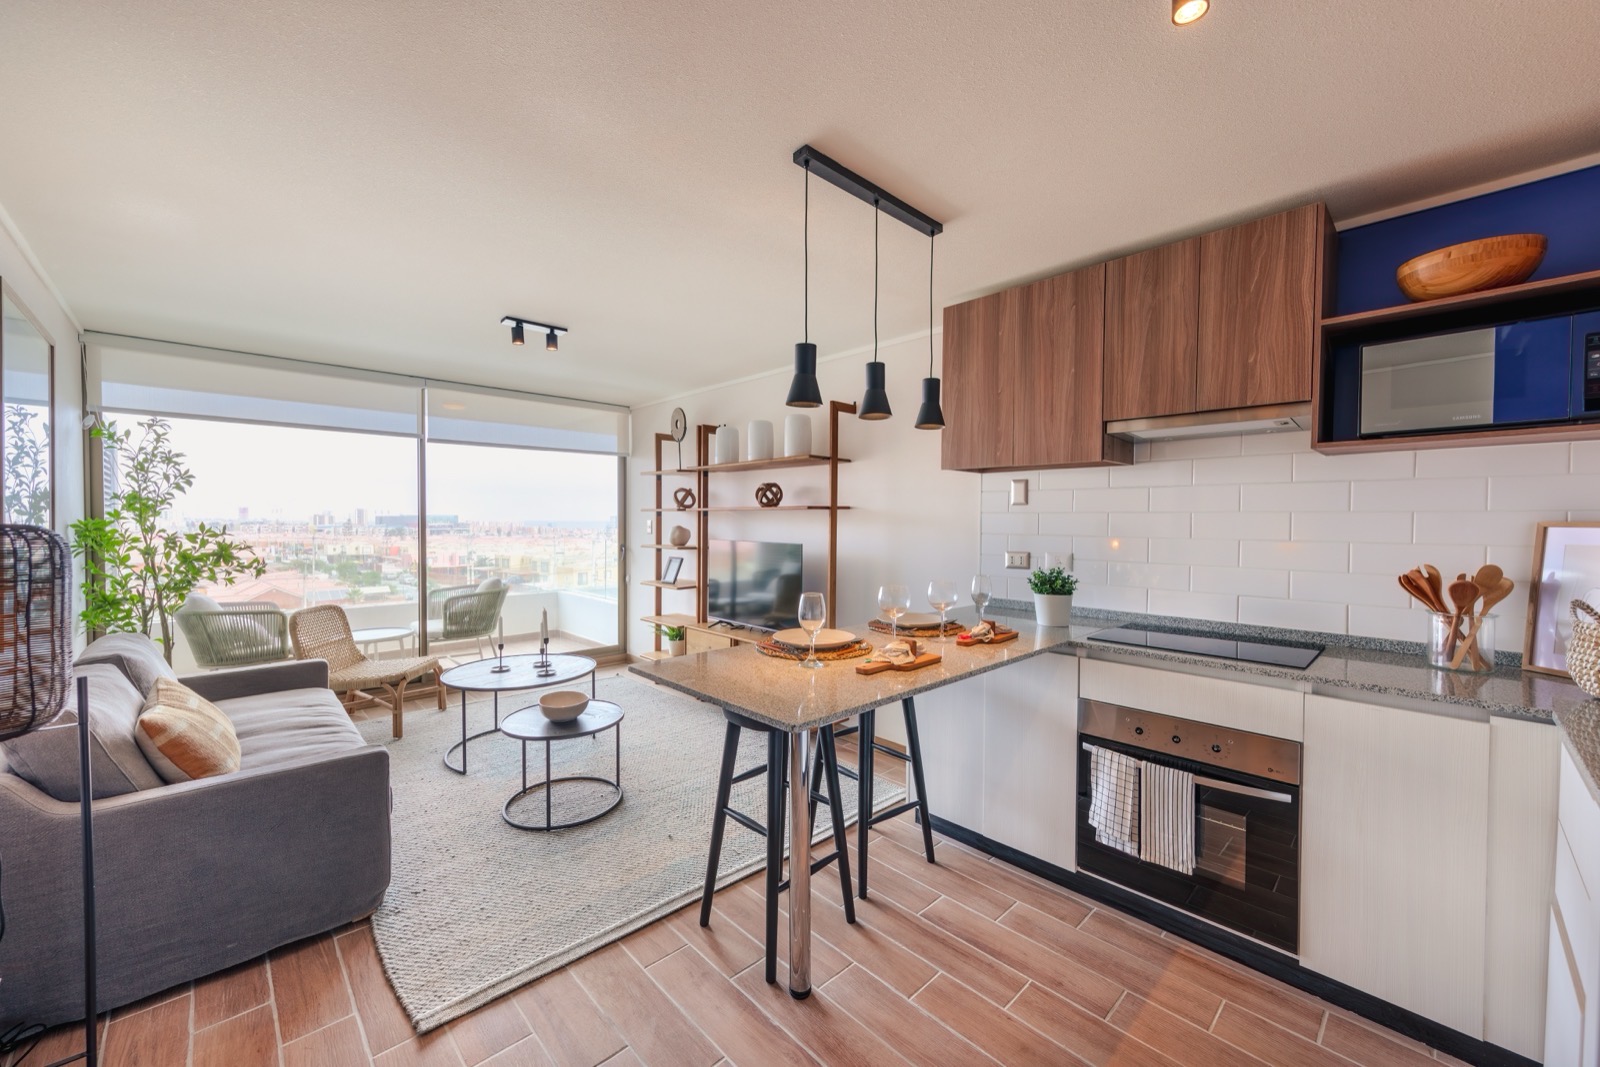
- En el centro, con demanda corporativa, amoblar sube la renta cerca de $170.000 al mes — del orden de un 38% anual de retorno sobre el costo del mobiliario. Conviene con claridad.
- En el sector norte, el mercado paga apenas unos $10.000 más al mes: cerca de un 2%. Ahí amoblar baja la rentabilidad neta.
El costo del mobiliario es la otra mitad de la cuenta, y es mayor de lo que suele estimarse: un paquete completo está en el orden de $4,5 millones para un 1 dormitorio, $7,0 millones para un 2 dormitorios y $9,2 millones para un 3 dormitorios.
Qué hacemos con eso: en el sector norte recomendamos arrendar sin amoblar y en el centro amoblado. No es una regla de estilo — es la que sale de los números, y es distinta para cada unidad. Cada ficha de nuestra cartera indica cuál de los dos escenarios rinde más en ese departamento específico.
El corto plazo factura más y rinde menos
El arriendo por días factura bastante más que el mensual. La diferencia se la llevan la comisión de los portales, el aseo por noche, los servicios básicos y los gastos comunes — que en corto plazo sí los paga el dueño.
Con la ocupación real de nuestra cartera, el corto plazo rinde menos que el largo plazo. Puede superarlo, pero necesita ocupación alta y sostenida, y es un ingreso bastante más variable.
Lo decimos aunque operamos corto plazo todos los días: no es un atajo de rentabilidad, es una decisión de gestión para quien quiere ingreso variable y uso ocasional de la propiedad.
Lo que casi nunca se calcula: el tiempo
Las cifras de arriba suponen algo que no es gratis: que alguien hace el trabajo. Publicar, mostrar, filtrar interesados, revisar antecedentes, redactar el contrato, cobrar todos los meses, perseguir la mora, coordinar al gásfiter, cerrar el ciclo cuando el arrendatario se va y volver a empezar.
Si usted lo hace, la administración de 8% desaparece del cuadro y la rentabilidad sube unas décimas. Lo que aparece en su lugar son las horas, y la vacancia tiende a subir: un departamento que se arrienda solo cuando el dueño tiene tiempo, se demora más.
Eso es lo que cambia con la administración: usted compra y recibe un reporte mensual por propiedad. Nosotros arrendamos, cobramos, mantenemos y rendimos. La rentabilidad que publicamos ya tiene descontado ese 8%, así que lo que ve es lo que le queda.
Dos cambios tributarios que entran en vigencia ahora
En octubre de 2026 se publicó la Ley 21.850, llamada Ley de Reconstrucción. Dos de sus medidas tocan directamente esta cuenta, y conviene conocerlas antes de comprar porque las dos tienen fecha.
1 · El IVA de la vivienda nueva puede quedar exento. Durante un año contado desde el 1 de diciembre de 2026, la primera venta de una vivienda nueva puede acogerse a una exención de IVA. No hay tope de valor, ni de superficie, ni de número de unidades.
El requisito que decide es menos conocido y es el que hay que mirar primero: la vivienda debe tener su recepción definitiva de obras con fecha anterior al 17 de octubre de 2026, acreditada con el certificado de la Dirección de Obras. Es una medida pensada para dar salida a stock ya terminado: un edificio que se recibe después no califica. Y la opción la ejerce el vendedor, no el comprador.
2 · Desde la tercera vivienda, aparece un impuesto de 5% a la renta de arriendo. A contar del 1 de enero de 2027, el propietario de viviendas económicas de hasta 90 m² puede optar por un impuesto único de 5% sobre la renta bruta del contrato, en reemplazo de la tributación general.
Dos precisiones que suelen contarse al revés: ese régimen aplica a partir de la tercera vivienda —las dos primeras siguen como estaban— y, en las unidades que se acogen al 5%, no corren los demás beneficios del DFL2. Es decir, no es solo un beneficio: tiene una contrapartida que hay que calcular.
Al cierre de esta edición el Servicio de Impuestos Internos aún no dicta las circulares que fijan el detalle de aplicación de ambas medidas: hay proyectos en consulta pública. Lo de arriba es lo que dice el texto de la ley publicado; los requisitos operativos pueden precisarse. Antes de tomar una decisión de compra, revise su caso con su asesor tributario.
Si está evaluando comprar dentro de esta ventana, la pregunta concreta es en qué fecha se recibió el edificio. Es un dato verificable, no una opinión, y nosotros se lo revisamos por la unidad que le interese.
Cómo se ve esto en nuestra cartera
Hoy tenemos en vitrina departamentos nuevos en Antofagasta, de 1 a 3 dormitorios, con y sin vista al mar. Cada uno publicado con su precio de referencia, su renta estimada y su rentabilidad neta como rango — el piso descontando un mes vacío cada dos años, el techo con la unidad arrendada sin interrupción.
Publicamos el rango y no el número más alto a propósito. Preferimos la cifra que resiste preguntas.
Todas las cifras de este artículo son estimaciones y no constituyen oferta ni asesoría de inversión. Las rentas corresponden a referencias de contratos y de mercado en Antofagasta vigentes a la fecha de publicación, y varían según unidad, piso, orientación, estado y condiciones del contrato. El caso con números es un ejemplo de cálculo, no una proyección garantizada. La rentabilidad depende del precio efectivo de compra, del financiamiento y de la situación tributaria de cada comprador. Los regímenes tributarios aplicables, como el DFL2 y las medidas de la Ley 21.850, tienen condiciones que deben revisarse caso a caso y cuya reglamentación por el Servicio de Impuestos Internos estaba pendiente a la fecha de publicación de este artículo. Nada de lo expuesto constituye asesoría tributaria. Las imágenes son referenciales.
Converse su inversión
Le enviamos las oportunidades que calzan con su presupuesto, con la renta y la rentabilidad estimada de cada una.
Ver oportunidades →